Tabacco riscaldato vs sigaretta elettronica: come il diritto UE traccia la linea
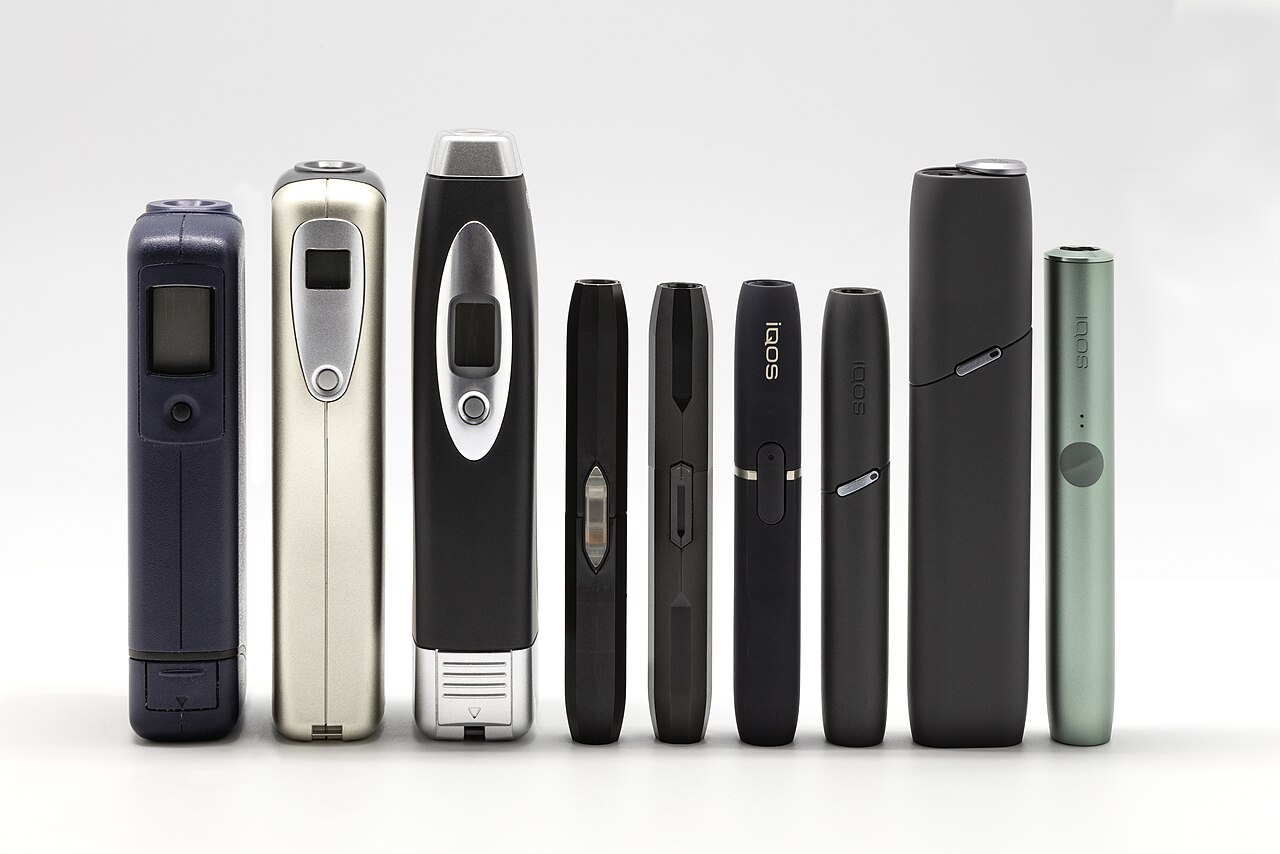

La legge dell'Unione Europea tratta il tabacco riscaldato e le sigarette elettroniche come categorie di prodotto fondamentalmente diverse, non come alternative intercambiabili. La distinzione attraversa le loro definizioni nella Direttiva sui Prodotti del Tabacco, i loro percorsi normativi e il trattamento fiscale, nonostante entrambi i prodotti forniscano nicotina senza la combustione tradizionale.
Due tecnologie, due definizioni legali
La Direttiva 2014/40/UE definisce una sigaretta elettronica all'Articolo 2(15) come un prodotto utilizzato per il consumo di vapore contenente nicotina tramite un bocchino, compresi componenti come cartucce, serbatoi o il dispositivo stesso senza cartuccia o serbatoio. La definizione comprende sia formati usa e getta che ricaricabili: ricaricabili mediante contenitori di ricarica e serbatoi, o ricaricabili con cartucce monouso.
I prodotti a tabacco riscaldato hanno ottenuto la propria definizione nella Direttiva Delegata 2022/2100. Si tratta di prodotti del tabacco innovativi che vengono riscaldati per produrre un'emissione contenente nicotina e altre sostanze chimiche, che gli utenti poi inalano. A seconda delle caratteristiche, si qualificano come prodotti del tabacco senza fumo o prodotti del tabacco da fumare. L'Articolo 20 della direttiva del 2014 stabilisce regole specifiche per le sigarette elettroniche vendute come prodotti di consumo, mentre il tabacco riscaldato opera sotto disposizioni separate.
Cosa contiene ciascun prodotto
La divisione definitoria si basa su ciò che entra nel dispositivo. Le sigarette elettroniche sono costruite attorno al vapore contenente nicotina e ai loro componenti meccanici. I prodotti a tabacco riscaldato contengono vero tabacco che viene riscaldato, non bruciato, per generare emissioni inalabili.
Questa differenza strutturale è rilevante per la regolamentazione. L'Articolo 18 della direttiva del 2014 richiede che gli Stati membri UE garantiscano che sigarette elettroniche e contenitori di ricarica soddisfino i requisiti della direttiva prima dell'immissione sul mercato. Il tabacco riscaldato, al contrario, rientra nel quadro dei prodotti del tabacco innovativi con un proprio percorso di conformità.
Come differiscono le norme UE sui prodotti
La Commissione Europea raggruppa le sigarette elettroniche insieme a sigarette, tabacco da arrotolare, tabacco da pipa, sigari, sigaretti, tabacco senza fumo e prodotti a base di erbe da fumare sotto l'ombrello della Direttiva sui Prodotti del Tabacco. Tuttavia, all'interno di tale quadro, le due tecnologie occupano corsie normative distinte.
Le regole specifiche per le sigarette elettroniche dell'Articolo 20 coprono requisiti di notifica, ingredienti, emissioni e vendite a distanza transfrontaliere. I prodotti a tabacco riscaldato affrontano vincoli diversi a seconda che siano classificati come senza fumo o da fumare. La documentazione della Commissione sulla regolamentazione dei prodotti mantiene questa separazione, non unificando le categorie nonostante la loro apparente somiglianza come dispositivi a inalazione riscaldata.
Tassazione: non nello stesso contenitore
L'attuale normativa fiscale UE non tratta questi prodotti allo stesso modo. Le regole esistenti della Direttiva sulla Tassazione dei Tabacchi coprono solo i prodotti tradizionali del tabacco, lasciando sigarette elettroniche, sacchetti di nicotina e tabacco riscaldato fuori dal suo ambito. Questa lacuna ha prodotto approcci nazionali frammentati.
Quasi tutti gli Stati membri ora tassano i prodotti a tabacco riscaldato, ma utilizzando basi diverse: peso, numero di unità o aliquote differenziate per formato. I liquidi per sigarette elettroniche affrontano un trattamento altrettanto vario. Una proposta di revisione della direttiva estenderebbe la copertura armonizzata a entrambi i tipi di prodotto, con categorie fiscali minime separate. Il tabacco riscaldato riceverebbe proprie definizioni e aliquote minime associate. I liquidi per sigarette elettroniche fino a 15 mg di nicotina per millilitro occuperebbero una distinta categoria di aliquota, non uniti a tabacco riscaldato o prodotti tradizionali.
Perché le tabelle di confronto sbagliano
Appiattire tabacco riscaldato e sigarette elettroniche in un'unica colonna "senza fumo" rappresenta male la loro realtà normativa. L'architettura legale dell'UE li distingue già nella fase definitoria, e questa divergenza si propaga attraverso regole sui prodotti, requisiti di notifica e ora proposta armonizzazione fiscale.
Anche presupporre un trattamento nazionale identico è errato. Il briefing del Parlamento Europeo sulla revisione della direttiva fiscale nota che la proposta della Commissione introdurrebbe definizioni armonizzate sia per il tabacco riscaldato che per i liquidi per sigarette elettroniche proprio perché la pratica attuale degli Stati membri varia. Una tabella che mostra "tabacco riscaldato vs sigaretta elettronica" come categorie allineate oscurerebbe questa frammentazione operativa.
Dove sta la legge ora
L'UE definisce, regola e tassa queste tecnologie attraverso canali legali separati. Le disposizioni sulle sigarette elettroniche della direttiva del 2014, la definizione del tabacco riscaldato del 2022 e la proposta revisione fiscale mantengono la divisione categoriale. Per i consumatori che navigano tra le etichette dei prodotti o le imprese che valutano obblighi di conformità, la distinzione non è semantica: determina quale portale di notifica usare, quali restrizioni sugli ingredienti applicare e sotto quale aliquota fiscale cada un prodotto.